Anggaran usaha yang terlihat rapi belum tentu akurat jika seluruh pengeluaran masih dicampur dalam satu kelompok. Dalam Bisnis, pemilik usaha perlu memahami mana biaya yang relatif tetap setiap periode dan mana pengeluaran yang berubah mengikuti volume produksi atau penjualan. Pemisahan tersebut membantu melihat struktur biaya secara lebih jelas, menghitung kebutuhan modal dengan lebih realistis, dan memperkirakan laba tanpa terlalu banyak asumsi. Dengan pencatatan yang teratur, usaha juga lebih mudah menentukan harga jual, mengendalikan pengeluaran, serta menyiapkan strategi ketika permintaan meningkat atau justru mengalami penurunan.
Mengenali Dua Jenis Biaya Utama dalam Operasional Usaha
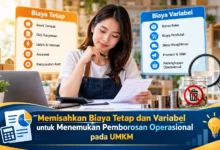
Fixed cost adalah komponen biaya yang umumnya tetap selama kapasitas usaha tidak mengalami perubahan besar. Contohnya dapat berupa sewa tempat usaha, gaji tetap, biaya langganan perangkat lunak, atau penyusutan aset. Walaupun jumlah produksi berfluktuasi, jenis biaya ini cenderung tetap muncul. Karena itu, pelaku Bisnis perlu mencatat kewajiban tetap secara konsisten agar target omzet dasar dapat diperkirakan secara realistis.
Pengeluaran variabel, sebaliknya, cenderung meningkat atau menurun berdasarkan volume produksi. Contohnya dapat mencakup bahan baku, kemasan, komisi penjualan, biaya pengiriman tertentu, dan bahan pendukung produksi. Jika produksi meningkat, biaya variabel biasanya mengalami kenaikan. Sebaliknya, ketika aktivitas usaha menurun, pengeluaran tersebut dapat ikut menurun. Pemahaman ini membantu pemilik usaha mengetahui hubungan biaya dengan aktivitas.
Manfaat Mengelompokkan Biaya dalam Perencanaan Keuangan
Pembagian struktur biaya secara tepat memberikan gambaran keuangan yang lebih jelas. Tanpa pemisahan, pemilik usaha dapat tidak memahami komponen yang paling memengaruhi laba. Misalnya, ketika omzet naik namun margin tetap tipis, pemisahan biaya dapat mempermudah evaluasi. Mungkin biaya bahan meningkat atau justru beban tetap terlalu tinggi.
Pencatatan pengeluaran yang rapi juga membantu bisnis membuat proyeksi. Ketika pelaku usaha memahami total kewajiban rutin dan memahami pengeluaran per transaksi, mereka dapat menghitung kebutuhan anggaran untuk kondisi penjualan rendah, normal, maupun tinggi. Pendekatan seperti ini dapat diterapkan pada banyak model usaha, termasuk usaha dengan target konsumen yang lebih spesifik, karena setiap perubahan permintaan dapat langsung dikaitkan dengan kebutuhan biaya.
Metode Sederhana Memisahkan Biaya Operasional
Langkah pertama adalah mengumpulkan seluruh catatan pengeluaran selama periode pencatatan tertentu. Jangan hanya memperhatikan biaya yang terlihat jelas, karena transaksi bernilai kecil tetapi rutin juga dapat membentuk struktur biaya secara keseluruhan. Setelah daftar tersedia, periksa hubungan setiap biaya dengan aktivitas usaha. Jika nilai pembayaran stabil dari periode ke periode, komponen tersebut dapat dimasukkan ke kelompok pengeluaran tetap.
Untuk biaya yang berubah, tanyakan apakah perubahan tersebut dipengaruhi oleh volume penjualan. Jika jawabannya ya, maka biaya tersebut kemungkinan berhubungan dengan aktivitas produksi atau transaksi. Namun, beberapa pengeluaran dapat memiliki unsur tetap sekaligus variabel. Contohnya, tagihan listrik tertentu mungkin memiliki biaya minimum tetap, tetapi meningkat ketika aktivitas usaha lebih tinggi. Dalam kondisi seperti ini, pelaku Bisnis dapat menggunakan rata-rata berdasarkan catatan historis agar anggaran lebih mendekati kondisi nyata.
Menggunakan Biaya Tetap untuk Mengetahui Beban Minimum Usaha
Keseluruhan pengeluaran rutin dapat menjadi acuan untuk melihat kewajiban bulanan. Jika sebuah Bisnis memiliki kewajiban rutin tertentu, semua pengeluaran tersebut akan muncul walaupun transaksi tidak maksimal. Karena itu, pemilik usaha perlu menyediakan cadangan kas untuk menutup kewajiban tersebut. Semakin banyak kewajiban bulanan, semakin tinggi kebutuhan pendapatan minimum.
Memiliki angka kewajiban dasar juga berguna dalam perencanaan ekspansi. Jika sebuah aset atau fasilitas masih mampu menangani produksi tambahan, peningkatan penjualan dapat meningkatkan efisiensi penggunaan fasilitas. Namun, ketika operasional mulai penuh, ekspansi mungkin menambah kebutuhan sewa atau peralatan. Oleh sebab itu, keputusan memperluas fasilitas dan menambah sumber daya perlu dihitung dengan hati-hati.
Menekan Pengeluaran per Unit Tanpa Mengorbankan Kualitas
Pengeluaran per unit memiliki pengaruh langsung terhadap margin. Jika ongkos kemasan bertambah sementara harga jual tidak berubah, margin usaha dapat menjadi semakin tipis. Karena itu, pelaku Bisnis perlu memantau perubahan biaya secara berkala. Pengawasan tersebut mencegah penurunan margin yang tidak disadari. Dengan catatan yang teratur, pemilik usaha dapat memilih bagian yang dapat dioptimalkan.
Pengelolaan pengeluaran per unit tidak harus selalu dilakukan dengan bahan yang lebih murah. Pelaku usaha dapat menegosiasikan harga pembelian, menekan tingkat produk gagal, atau mengoptimalkan kemasan dan distribusi. Tujuannya adalah mengendalikan pengeluaran secara sehat. Jika penghematan terlalu agresif hingga pelanggan kecewa, dampaknya justru dapat mengurangi penjualan.
Menyusun Anggaran Berdasarkan Berbagai Skenario Penjualan
Sesudah struktur pengeluaran diketahui, pemilik usaha dapat menyusun anggaran dengan beberapa skenario. Sebagai contoh, skenario konservatif dapat digunakan untuk mengukur kemampuan bertahan saat permintaan melemah. Sementara itu, proyeksi utama dapat membantu menentukan target kerja. Adapun skenario optimistis dapat digunakan untuk memperkirakan kebutuhan kapasitas yang lebih besar.
Perencanaan berbasis beberapa kemungkinan membuat Bisnis tidak terlalu bergantung pada satu asumsi. Jika penjualan tidak mencapai target, pemilik usaha dapat menyesuaikan aktivitas operasional. Sebaliknya, apabila volume transaksi tumbuh, anggaran dapat ditingkatkan sesuai kebutuhan produksi. Dengan demikian, anggaran tidak menjadi dokumen yang kaku, tetapi berfungsi sebagai alat pengambilan keputusan.
Kesimpulan: Struktur Biaya yang Jelas Memperkuat Perencanaan Bisnis
Membedakan beban rutin dan biaya berbasis aktivitas merupakan fondasi penting untuk menyusun anggaran. Dengan mencatat biaya tetap secara jelas, pemilik usaha dapat menilai kemampuan usaha bertahan. Sementara itu, pemantauan biaya yang mengikuti penjualan membantu menentukan harga dengan lebih realistis. Kombinasi keduanya membuat keputusan usaha memiliki dasar yang lebih kuat.
Pencatatan yang konsisten juga memungkinkan penyesuaian lebih cepat. Pemilik Bisnis dapat menyusun proyeksi berdasarkan kondisi berbeda dan menyesuaikan anggaran ketika diperlukan. Jika Anda sudah memisahkan biaya tetap dan variabel, sampaikan pendekatan yang menurut Anda paling efektif agar pelaku usaha lain mendapatkan perspektif tambahan.