Cara Mengukur Profitabilitas Produk dari Margin hingga Biaya Tersembunyi yang Sering Terlewat


Mengetahui produk yang paling laris belum tentu cukup untuk memahami produk mana yang benar benar menghasilkan keuntungan. Dalam banyak bisnis, omzet yang tinggi bisa terlihat meyakinkan, tetapi setelah biaya produksi, promosi, distribusi, retur, hingga biaya operasional lain diperhitungkan, margin yang tersisa bisa jauh lebih kecil dari perkiraan. Karena itu, mengukur profitabilitas produk secara menyeluruh penting agar keputusan bisnis tidak hanya berdasarkan penjualan, tetapi juga pada keuntungan yang benar benar dihasilkan.
Mengenal Cara Kerja Profitabilitas Produk
Dalam bisnis, profitabilitas produk digunakan untuk melihat seberapa besar keuntungan nyata yang tersisa setelah pendapatan dikurangi berbagai pengeluaran. Pengukuran ini membantu bisnis membedakan produk yang sekadar memiliki omzet besar dengan produk yang benar benar memberikan kontribusi laba yang sehat. Dengan pendekatan ini, keputusan mengenai harga, promosi, produksi, dan pengembangan produk dapat dibuat secara lebih terukur.
Produk yang terlihat sangat laris belum tentu memiliki laba tinggi apabila biaya produksinya dan pengeluarannya juga besar. Di sisi lain, produk yang tidak terlalu banyak terjual dapat memiliki margin lebih besar dan tetap memberikan kontribusi laba yang menarik. Oleh sebab itu, penilaian produk sebaiknya mempertimbangkan pendapatan, margin, struktur biaya, dan jumlah unit yang terjual.
Memulai Analisis dari Margin Kotor Produk
Margin kotor menjadi salah satu indikator awal yang dapat digunakan untuk memahami kemampuan produk menghasilkan keuntungan. Bisnis dapat menghitung margin kotor dengan membandingkan pendapatan produk dengan biaya utama yang diperlukan untuk memproduksinya. Komponen biaya langsung dapat mencakup bahan, tenaga produksi, proses manufaktur, dan pengeluaran yang secara langsung berhubungan dengan produk.
Setelah margin kotor diketahui, bisnis dapat membandingkan hasilnya antarproduk untuk melihat mana yang memiliki ruang keuntungan lebih besar. Produk dengan margin tinggi biasanya memiliki ruang yang lebih besar untuk menutup biaya operasional dan tetap menghasilkan laba. Walaupun penting, margin kotor hanya menjadi langkah awal karena profitabilitas akhir tetap dipengaruhi berbagai pengeluaran tambahan.
Menggunakan Margin Kontribusi untuk Analisis Lebih Detail
Margin kontribusi membantu bisnis mengetahui berapa banyak pendapatan produk yang masih tersedia setelah seluruh biaya variabel diperhitungkan. Biaya variabel biasanya meningkat atau menurun seiring perubahan jumlah produk yang dijual maupun diproduksi. Beberapa contoh biaya variabel adalah bahan, kemasan, komisi, biaya transaksi, dan biaya distribusi yang mengikuti jumlah pesanan.
Perhitungan ini membantu pelaku usaha memahami produk yang memiliki kontribusi lebih kuat terhadap biaya tetap sekaligus laba. Produk yang memiliki kontribusi margin baik serta permintaan yang konsisten dapat diprioritaskan dalam pengembangan. Walaupun marginnya menarik, keputusan akhir sebaiknya tetap melihat kemampuan operasional, permintaan, modal, dan strategi bisnis.
Mencatat Biaya Produk yang Tidak Selalu Terlihat
Profitabilitas dapat terlihat lebih tinggi dari kondisi sebenarnya apabila bisnis tidak memasukkan sejumlah biaya yang sering terlewat. Setiap biaya tambahan mungkin terlihat tidak terlalu besar, tetapi akumulasinya dapat menekan keuntungan secara signifikan. Bisnis sebaiknya menelusuri semua biaya yang muncul sejak produk dibuat hingga selesai diterima dan dilayani oleh pelanggan.
Biaya tersembunyi dapat berupa retur, barang rusak, diskon, biaya promosi, subsidi pengiriman, biaya penyimpanan, komisi marketplace, biaya transaksi, hingga layanan pelanggan. Aktivitas seperti menangani pelanggan, memperbaiki pesanan, mengelola inventaris, dan menyelesaikan masalah distribusi turut menciptakan biaya bagi bisnis. Perhitungan yang lebih lengkap akan memberikan gambaran profitabilitas yang lebih mendekati kondisi sebenarnya.
Mengalokasikan Biaya Operasional dengan Lebih Adil
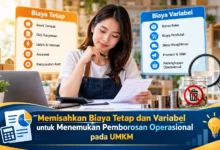
Profitabilitas tidak hanya dipengaruhi biaya langsung karena bisnis juga harus menanggung berbagai biaya tetap. Pengeluaran tetap bisa berasal dari biaya gedung, tenaga administrasi, sistem digital, listrik, fasilitas kerja, dan pengelolaan bisnis. Tanpa pembagian biaya yang masuk akal, performa produk dapat terlihat lebih baik atau lebih buruk dari keadaan sebenarnya.
Bisnis dapat membagi biaya tetap menggunakan dasar seperti jumlah unit, waktu pengerjaan, penggunaan gudang, transaksi, atau konsumsi sumber daya. Pendekatan alokasi perlu diterapkan secara konsisten supaya bisnis dapat membandingkan profitabilitas dari waktu ke waktu. Fokus utamanya adalah memperoleh gambaran biaya yang masuk akal sebagai dasar evaluasi, bukan mengejar perhitungan yang terlalu rumit.
Membandingkan Profitabilitas Antarproduk dan Periode
Ketika seluruh komponen sudah tercatat, pelaku usaha dapat mengevaluasi produk berdasarkan tingkat keuntungan pada periode tertentu. Bisnis dapat menggunakan ukuran seperti margin, laba per produk, keuntungan keseluruhan, volume transaksi, serta besarnya biaya tersembunyi. Hasil perbandingan dapat memperlihatkan bahwa jumlah penjualan yang besar belum tentu menghasilkan keuntungan paling sehat.
Evaluasi sebaiknya dilakukan secara berkala karena biaya bahan, harga jual, promosi, permintaan, dan kondisi pasar dapat berubah. Barang yang sebelumnya menghasilkan laba tinggi dapat mengalami tekanan margin saat biaya bahan naik atau promo diperbesar. Dengan pemantauan berkala, pelaku bisnis dapat melakukan penyesuaian sebelum masalah keuntungan berkembang lebih jauh.
Menjadikan Profitabilitas sebagai Dasar Strategi Produk
Data profitabilitas sebaiknya tidak berhenti sebagai laporan, tetapi digunakan untuk menentukan tindakan yang relevan bagi setiap produk. Jika sebuah produk memiliki permintaan tinggi tetapi margin rendah, bisnis dapat mengevaluasi harga jual, pemasok, kemasan, biaya distribusi, atau strategi promosi. Perubahan kecil pada beberapa komponen biaya dapat memberikan pengaruh berarti terhadap keuntungan apabila volume penjualannya besar.
Produk yang sangat menguntungkan per unit namun kurang laku dapat dievaluasi melalui strategi promosi, positioning, harga, serta akses pasar. Produk yang labanya kecil tetap dapat memiliki nilai strategis apabila membantu memperoleh pelanggan, melengkapi penawaran, atau meningkatkan pembelian produk lain. Karena itu, keputusan akhir sebaiknya menggabungkan angka profitabilitas dengan peran produk dalam strategi bisnis secara keseluruhan.
Rangkuman Cara Mengukur Profitabilitas Produk
Perhitungan profitabilitas yang baik tidak cukup hanya melihat pendapatan dan biaya bahan baku. Pelaku bisnis perlu memasukkan margin, biaya langsung, biaya variabel, alokasi biaya tetap, serta pengeluaran tersembunyi seperti retur, diskon, distribusi, dan layanan konsumen. Semakin lengkap data yang digunakan, semakin jelas pula produk mana yang benar benar memberikan keuntungan dan mana yang perlu diperbaiki. Peninjauan secara rutin membantu bisnis menyesuaikan diri ketika biaya, harga, permintaan, atau strategi penjualan mengalami perubahan. Jadikan data profitabilitas sebagai panduan untuk mengoptimalkan harga, biaya, promosi, serta pengembangan produk sehingga bisnis memiliki fondasi keuntungan yang lebih kuat.