Membedakan Biaya Tetap dan Biaya Variabel untuk Mengevaluasi Efisiensi Operasional Usaha

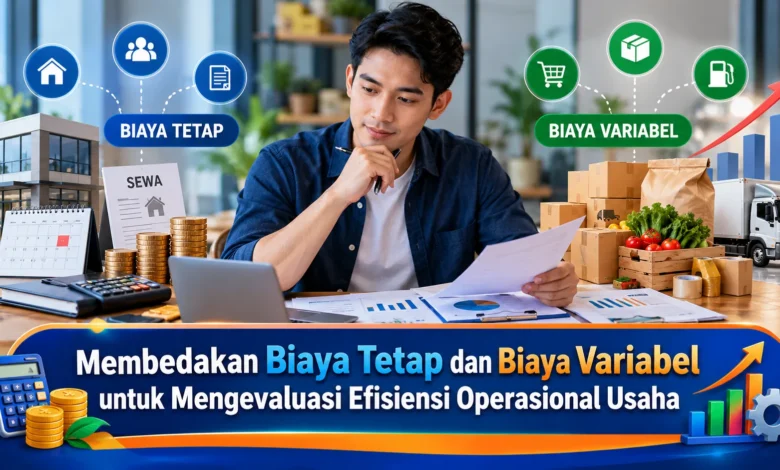
Keuntungan usaha tidak hanya ditentukan oleh besarnya penjualan, tetapi juga kemampuan mengendalikan pengeluaran operasional. Banyak pelaku Bisnis mencatat seluruh biaya dalam satu kelompok tanpa membedakan pengeluaran yang tetap harus dibayar dan biaya yang berubah mengikuti aktivitas produksi. Padahal, perbedaan tersebut sangat penting untuk memahami struktur keuangan, menentukan harga jual, serta menghitung jumlah penjualan yang diperlukan agar usaha tidak merugi. Dengan mengenali karakter biaya tetap dan biaya variabel, pemilik usaha dapat mengevaluasi efisiensi secara lebih akurat. Pemahaman ini juga membantu pengambilan keputusan ketika permintaan meningkat, penjualan menurun, atau perusahaan berencana memperluas kegiatan operasional.
Memahami Perbedaan Biaya Tetap dan Biaya Variabel dalam Bisnis
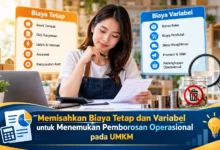
Fixed cost merupakan kelompok pengeluaran usaha yang nilainya cenderung stabil dalam batas aktivitas operasional yang relevan, meskipun jumlah produk yang dihasilkan mengalami perubahan. Beberapa pengeluaran yang termasuk kategori ini adalah sewa tempat usaha, upah tenaga administrasi bergaji tetap, serta biaya langganan perangkat lunak. Untuk memberikan gambaran, sebuah toko mengeluarkan dana Rp3.000.000 per bulan untuk tempat usaha. Saat jumlah transaksi bertambah, biaya sewa tersebut tidak otomatis mengalami kenaikan. Kemampuan mengenali pengeluaran rutin membantu pemilik usaha menyusun anggaran secara lebih terukur.
Sementara biaya tetap cenderung stabil, biaya variabel adalah pengeluaran yang meningkat atau menurun sejalan dengan volume produksi. Komponen variabel yang sering ditemukan meliputi material utama pembuatan barang, biaya pembungkus setiap produk, serta insentif yang dihitung dari transaksi. Ketika produsen makanan menggunakan material makanan sebesar Rp8.000 per unit, produksi 100 porsi membutuhkan biaya bahan Rp800.000. Ketika produksi meningkat menjadi 200 porsi, total biaya bahan meningkat menjadi Rp1.600.000, dengan asumsi biaya bahan per unit tidak berubah. Perbedaan pola tersebut menjadi dasar penting untuk mengevaluasi efisiensi.
Langkah Membedakan Pengeluaran Tetap, Variabel, dan Campuran
Untuk mengelompokkan biaya secara benar, pemilik Bisnis harus memahami bagaimana biaya bereaksi terhadap volume kerja. Tahapan pertama adalah mengumpulkan transaksi operasional secara lengkap. Kemudian, periksa apakah total biaya berubah ketika produksi meningkat. Biaya yang stabil pada rentang operasi yang relevan dapat dicatat dalam kelompok fixed cost. Sementara itu, biaya yang totalnya mengikuti jumlah aktivitas termasuk biaya variabel. Klasifikasi yang konsisten mempermudah evaluasi pengeluaran.
Tidak hanya terdapat dua kelompok pengeluaran, sebagian biaya mempunyai karakter campuran. Pengeluaran semi-variabel mencakup nilai tetap dalam setiap periode sekaligus pengeluaran yang berubah sesuai pemakaian. Untuk ilustrasi sederhana, tagihan listrik dapat terdiri atas beban dasar dan pemakaian aktual, bergantung pada struktur tarif yang berlaku. Dalam analisis operasional, struktur tagihan perlu dianalisis sesuai karakter sebenarnya. Sebagai pertimbangan tambahan, beberapa biaya tetap mungkin berubah apabila usaha melewati batas aktivitas tertentu. Contohnya, penyewaan fasilitas produksi tambahan dapat mengubah struktur biaya perusahaan. Dengan memahami kondisi tersebut, asumsi perhitungan biaya sebaiknya dijelaskan.
Cara Menganalisis Total Pengeluaran dan Biaya per Unit Usaha
Sesudah pengeluaran dikelompokkan berdasarkan karakter, langkah berikutnya adalah menentukan keseluruhan kebutuhan pengeluaran. Sebagai metode perhitungan awal, total biaya dihitung dari keseluruhan pengeluaran tetap serta variabel. Untuk contoh perhitungan, sebuah usaha mencatat pengeluaran tetap bulanan Rp5.000.000. Sementara itu, biaya variabel ditetapkan berdasarkan pengeluaran Rp20.000 per unit. Ketika volume produksi sebanyak 400 barang, total biaya variabel berjumlah Rp8.000.000. Dari perhitungan ini, total biaya operasional mencapai Rp13.000.000. Simulasi ini berlaku selama klasifikasi dan biaya per unit sesuai kondisi sebenarnya.
Di samping menghitung pengeluaran total, pengelola Bisnis perlu memahami biaya rata-rata per unit. Dengan total biaya Rp13.000.000 dan produksi 400 unit, biaya rata-rata berjumlah Rp32.500 per unit. Jika perusahaan menghasilkan 500 barang, sementara biaya tetap tidak berubah dan biaya variabel tetap Rp20.000 per unit, total biaya menjadi Rp15.000.000. Berdasarkan asumsi ini, biaya rata-rata berkurang hingga Rp30.000 setiap produk. Pengurangan pengeluaran per unit terjadi karena biaya tetap dibagi ke lebih banyak produk. Walaupun biaya rata-rata menurun, tambahan produksi tetap perlu mempertimbangkan permintaan pasar.
Menggunakan Titik Impas untuk Mengevaluasi Keuntungan Bisnis
Perhitungan break even point merupakan salah satu manfaat penting dari pemahaman mengenai perilaku biaya. Titik impas menggambarkan volume minimum untuk menutup pengeluaran sehingga hasil usaha berada pada posisi impas. Sebagai formula dasar, biaya tetap dihitung menggunakan kontribusi setiap unit penjualan sebagai pembagi. Selisih kontribusi produk sendiri diperoleh dari harga jual dikurangi biaya variabel per unit. Sebagai contoh, jika harga jual produk Rp50.000 dan biaya variabel Rp30.000, margin kontribusi menjadi Rp20.000. Melalui perhitungan selisih biaya dan harga, pengusaha dapat menentukan target penjualan.
Apabila biaya tetap bulanan sebesar Rp4.000.000, sedangkan margin kontribusi Rp20.000 per unit, titik impas berada pada volume 200 produk. Berdasarkan perhitungan tersebut, hasil kontribusi 200 barang menutup kewajiban biaya tetap. Jika penjualan mencapai 250 unit, tambahan kontribusi 50 unit memberikan keuntungan operasional Rp1.000.000, dengan asumsi harga dan biaya per unit tidak berubah. Sebaliknya, volume di bawah 200 unit menyebabkan kontribusi tidak mampu menutup biaya tetap. Simulasi break even point berguna dalam penentuan target penjualan. Namun demikian, asumsi perhitungan harus diperbarui mengikuti kondisi usaha.
Strategi Mengendalikan Biaya untuk Meningkatkan Efisiensi Operasional
Pengelolaan pengeluaran rutin dapat dimulai dengan mengevaluasi kebutuhan operasional. Pengelola usaha perlu menilai apakah fasilitas yang digunakan sesuai kapasitas. Untuk gambaran praktis, lokasi usaha yang melebihi kebutuhan dapat meningkatkan biaya tanpa menambah produktivitas. Penyesuaian ukuran tempat bisa membantu memperbaiki struktur pengeluaran. Di samping biaya fasilitas, langganan perangkat lunak yang jarang digunakan perlu diperiksa manfaatnya. Meskipun penghematan menjadi tujuan, pemotongan pengeluaran tidak boleh mengorbankan kualitas layanan. Perbaikan struktur pengeluaran mengutamakan manfaat jangka panjang.
Berbeda dari pengeluaran rutin yang relatif stabil, penghematan dapat diarahkan pada pengurangan pemborosan produksi. Perencanaan konsumsi bahan sesuai standar dapat meningkatkan hasil dari setiap unit bahan. Untuk meningkatkan produktivitas, pemilik Bisnis bisa meninjau harga pembelian dengan tetap menilai mutu produk serta ketepatan pengiriman. Penggunaan alat yang lebih produktif juga dapat mengurangi kebutuhan tenaga langsung per unit, tetapi dapat meningkatkan beban penyusutan serta pemeliharaan. Oleh sebab itu, keputusan pembelian peralatan perlu melalui analisis kelayakan. Pengelolaan biaya secara menyeluruh dapat meningkatkan daya saing usaha.
Kesimpulan: Pentingnya Memahami Biaya Tetap dan Variabel dalam Bisnis
Memahami karakter pengeluaran rutin dan biaya berdasarkan aktivitas berperan besar dalam evaluasi efisiensi usaha. Komponen fixed cost dalam rentang kapasitas tertentu sebaiknya dipahami sebagai bagian dari struktur biaya keseluruhan. Melalui klasifikasi yang akurat, pengelola Bisnis lebih mudah menentukan titik impas. Analisis tersebut dapat mendukung keputusan penentuan harga. Namun demikian, strategi efisiensi perlu disesuaikan dengan kebutuhan pelanggan. Dengan pendekatan yang menyeluruh, pengendalian operasional menjadi lebih terarah.
Agar pengelolaan biaya memberikan manfaat jangka panjang, pemilik Bisnis sebaiknya membandingkan anggaran dengan pengeluaran nyata. Pembukuan operasional yang teratur memberikan gambaran perubahan biaya per unit. Selain itu, perencanaan kapasitas dan target penjualan sebaiknya mempertimbangkan kondisi keuangan. Langkah menekan pengeluaran tidak seharusnya hanya mengejar angka terendah. Apabila strategi biaya diterapkan secara konsisten, Bisnis memiliki peluang meningkatkan keuntungan. Berdasarkan pengelolaan usaha yang pernah Anda lakukan, biaya tetap atau variabel mana yang paling sulit dikendalikan? Sampaikan pandangan Anda agar diskusi mengenai efisiensi operasional menjadi lebih menarik.