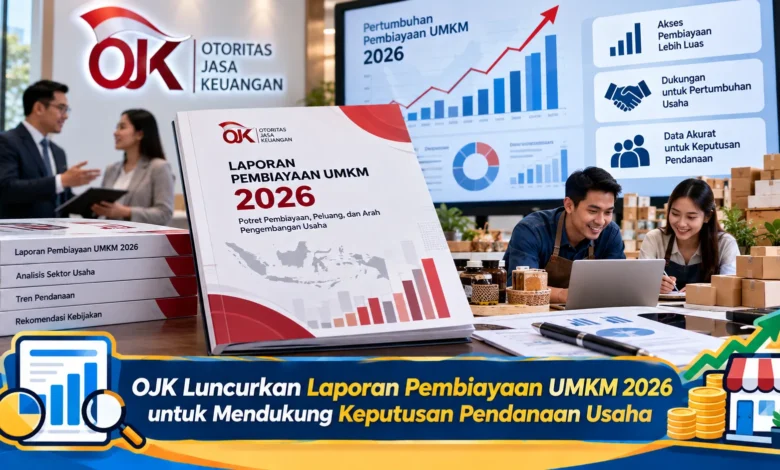
Memilih pendanaan usaha membutuhkan pemahaman tentang kebutuhan modal, kemampuan pembayaran, dan kondisi pembiayaan yang tersedia. Otoritas Jasa Keuangan atau OJK meluncurkan Laporan Perkembangan Kinerja Pembiayaan UMKM Semester I Tahun 2026 di Jakarta pada 6 Oktober 2026. Publikasi tersebut menjadi bagian dari upaya menyediakan informasi yang lebih terstruktur untuk mendukung pengambilan keputusan berbasis data. Bagi pelaku Bisnis, laporan ini dapat menjadi bahan memahami lingkungan pembiayaan sebelum menilai penawaran yang sesuai. Namun, informasi mengenai kondisi industri tetap perlu dihubungkan dengan catatan keuangan dan kebutuhan masing-masing usaha. ojk.go.id
Mengenali Manfaat Laporan Pembiayaan UMKM 2026
Laporan tersebut menyajikan analisis data pembiayaan UMKM yang dilaporkan berbagai lembaga jasa keuangan, dengan penyajian menurut periode semester. ojk.go.id Untuk pemanfaatan praktis, pemilik UMKM perlu memisahkan informasi tingkat industri dari kebutuhan perusahaan masing-masing. Informasi yang luas dapat mengarahkan penelusuran informasi, tetapi tidak langsung menentukan kelayakan pengajuan. Sebagai contoh, perubahan nilai pembiayaan belum menjamin penawaran cocok bagi setiap pelanggan. Dengan memahami batas informasi, pelaku Bisnis sebaiknya menggunakan laporan sebagai bahan analisis, bukan sebagai janji persetujuan pembiayaan.
Manfaat informasi pembiayaan juga terletak pada cara pengguna menghubungkan data. Pemilik usaha dapat menentukan tujuan pembacaan, seperti perubahan kondisi pada periode tertentu. Pertanyaan tersebut membantu menjaga fokus analisis. Kemudian, tandai bagian yang diperlukan dan periksa keterangannya. Tidak tepat memilih pernyataan tanpa memeriksa penjelasan. Angka yang terlihat besar mungkin dipengaruhi cakupan data. Kebiasaan membaca secara cermat membantu mengarahkan diskusi mengenai pendanaan sebelum menentukan kebutuhan tambahan modal.
Memeriksa Periode Cakupan dan Definisi Data
Periode data perlu dipahami saat membaca angka. Jadwal penerbitan tidak otomatis menunjukkan posisi setiap angka. Dokumen yang diumumkan dalam suatu periode dapat menggunakan posisi data terdahulu. Dengan pertimbangan tersebut, periksa catatan grafik sebelum membuat perbandingan. Pisahkan juga jumlah yang tercatat pada waktu tertentu dan pembiayaan baru dalam rentang waktu. Keduanya menjawab pertanyaan berbeda. Pembedaan tersebut membantu menjaga penafsiran tetap relevan.
Definisi kelompok usaha juga perlu diperhatikan. Pastikan apakah data menggunakan kategori yang sebanding. Perubahan nilai dapat dibaca berbeda jika kelompok usahanya tidak setara. Pertumbuhan persentase pun perlu dihubungkan dengan nilai awal. Bedakan secara jelas tambahan nilai pembiayaan dengan perubahan rasio pertumbuhan. Dalam pembacaan praktis, buat catatan singkat mengenai definisi ukuran yang sedang digunakan. Jika penjelasan belum dipahami, tunda kesimpulan sebelum memakai temuan untuk mengambil keputusan.
Menentukan Tujuan Pendanaan sebelum Menilai Penawaran
Kebutuhan pendanaan sebaiknya dikaitkan dengan kegiatan yang jelas. Bedakan modal bagi pengadaan bahan dan pembelian peralatan. Tinjau juga pengeluaran rutin serta kebutuhan sesekali. Perbedaan tersebut membantu menilai kapan pengeluaran terjadi. Tidak perlu menentukan jumlah pengajuan hanya karena penawaran tersedia. Hitung pengeluaran yang memiliki dasar, lalu bandingkan dengan dana yang tersedia. Penilaian tersebut membantu mengurangi pengajuan tanpa tujuan.
Rencana penggunaan dana perlu dihubungkan dengan arus kas. Omzet yang terlihat belum tentu sudah diterima dalam bentuk uang. Jika pelanggan membayar kemudian, periksa waktu uang masuk. Sandingkan jadwal penerimaan dengan kewajiban yang sudah ada. Untuk pembelian alat, pertimbangkan waktu penyesuaian dan pengeluaran tambahan yang diperlukan. Tidak tepat memastikan dana yang diperoleh otomatis memperbaiki keuntungan. Tuliskan asumsi yang digunakan, sehingga perubahan mudah dikenali.
Membandingkan Ketentuan Pendanaan dengan Dasar yang Sama
Usulan fasilitas dana perlu ditelaah bersama ketentuannya. Periksa jumlah dana yang diterima, komponen pembayaran, serta jadwal kewajiban. Jika terdapat bunga atau margin, periksa dasar perhitungannya. Jangan membandingkan angka biaya dengan metode yang tidak sama. Keterangan durasi pembiayaan juga perlu dibaca bersama total kewajiban. Pembayaran berkala yang lebih kecil belum tentu berarti penawaran lebih hemat. Periksa dokumen penawaran agar informasi mudah ditinjau kembali.
Di samping pembayaran, periksa ketentuan keterlambatan, pembayaran sebelum jadwal akhir, dan aturan terkait perubahan kesepakatan. Jika ada agunan, mintalah penjelasan konsekuensinya. Penjelasan yang terbuka membantu memperjelas tanggung jawab. Informasi industri tidak menggantikan kontrak. Keputusan tetap perlu memperhatikan kemampuan pembayaran. Bila ketentuan menimbulkan pertanyaan, periksa kembali sebelum menandatangani. Jangan melewatkan bagian yang tampak kecil karena berkaitan dengan biaya.
Membangun Kesiapan Pendanaan melalui Administrasi yang Tertib
Catatan usaha membantu menggambarkan aktivitas usaha. Susun rincian transaksi, pengeluaran, dan kewajiban yang berjalan sesuai bukti yang tersedia. Bedakan dana perusahaan dari kebutuhan pribadi agar kemampuan pembayaran lebih mudah dinilai. Hubungkan rekap pembelian dengan dokumen pendukung jika tersedia. Hindari menaikkan angka penjualan untuk membuat pengajuan terlihat lebih baik. Catatan yang direkayasa dapat mengarahkan keputusan keliru. Pencatatan yang jelas juga memudahkan pemeriksaan rencana, terlepas dari hasil pengajuan.
Periksa ketahanan perkiraan melalui skenario operasional yang masuk akal. Selain kondisi normal, periksa kemungkinan penerimaan menurun, jeda penerimaan yang memanjang, atau kebutuhan mendadak. Tulis dasar perkiraannya agar hasilnya dapat ditinjau. Tinjau apakah penerimaan masih mendukung pembayaran tanpa mengabaikan kebutuhan operasional. Jika rencana hanya berjalan pada keadaan paling optimistis, tinjau kembali kebutuhan dan penawarannya. Penilaian skenario merupakan bahan evaluasi, bukan bukti bahwa usaha tidak akan mengalami kendala.
Penutup: Menghubungkan Data Pembiayaan dengan Kesiapan Usaha
Data perkembangan pembiayaan dapat memberikan konteks ketika dibaca secara cermat. Pengelola Bisnis perlu mengenali dasar angka, lalu menempatkan informasi dengan keadaan usaha sendiri. Pendanaan yang tersedia tetap memerlukan penilaian individual. Jadwal kewajiban tidak boleh diabaikan. Administrasi yang jelas membantu memperlihatkan kondisi sebenarnya. Dengan pendekatan tersebut, data yang tersedia dapat memperjelas arah perencanaan, tanpa menggantikan pemeriksaan kondisi usaha.
Langkah pertama adalah menentukan kebutuhan dana, kemudian menyusun perkiraan pengeluaran. Hubungkan rencana tersebut dengan catatan uang masuk, lalu telaah penawaran berdasarkan rincian yang lengkap. Luangkan waktu untuk meminta klarifikasi sebelum menyetujui fasilitas. Evaluasi juga pengaruh penjualan menurun terhadap kebutuhan operasional. Perencanaan yang cermat membantu menentukan langkah yang lebih realistis. Dari pengelolaan usaha Anda, informasi apa yang paling dibutuhkan saat menilai pendanaan? Anda dipersilakan berbagi pandangan agar pengelola usaha dapat bertukar pengalaman.